Первый займ под 0,01%
Суммадо 300 000 ₸
Срокдо 30 дней
Ставкаот 0,01%
- На карту
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Сравнивайте условия и выбирайте подходящий вариант онлайн.
Vivus
Простые условия и онлайн-заявка
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Не является МФО · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Более 7 лет работает в финансовой журналистике и пишет о личных финансах, займах и потребительском кредитовании. Специализируется на материалах о микрозаймах, условиях выдачи, рисках просрочки и работе МФО в Казахстане.
Специализируется на соответствии финансовых продуктов законодательству РК, регулировании рынка и практике АРРФР по защите прав потребителей финансовых услуг. Готовит независимые разборы условий займов, прозрачности договоров и рисков для заемщиков.
Банки часто отказывают заёмщикам с небезупречной кредитной историей, но отсутствие одобрения от традиционных учреждений не приговор. В 2026 году получить деньги на карту в день обращения можно в микрофинансовых организациях, которые работают с широким кругом клиентов, включая тех, у кого уже есть просрочки. Ниже разбор десяти казахстанских МФО с реальными условиями, а не просто обещаниями «100% одобрение». Здесь можно сравнить суммы, сроки, фактические ставки и годовую эффективную ставку вознаграждения (ГЭСВ), а затем осознанно оформить заявку.
Собранные в таблицу цифры экономят время. Прежде чем переходить к конкретному сервису, оцените, как отличаются лимиты и плата у разных кредиторов.
| 🏦МФО | 💰Сумма | 📅Срок | 📈Ставка | 📈ГЭСВ | 👤Возраст | ⚡Решение |
|---|---|---|---|---|---|---|
| 🏦TengeDa | 💰до 350 000 ₸ | 📅до 3 месяцев | 📈до 0,29% | 📈до 179% | 👤21-68 лет | ⚡5 минут |
| 🏦GMoney | 💰до 200 000 ₸ | 📅до 30 дней | 📈до 0,29% | 📈до 179% | 👤от 18 лет | ⚡15 минут |
| 🏦CreditPlus | 💰до 300 000 ₸ | 📅до 30 дней | 📈от 0,01% | 📈от 3,7% до 46% | 👤18-70 лет | ⚡15 минут |
| 🏦Credit365 | 💰до 300 000 ₸ | 📅до 30 дней | 📈от 0,1% | 📈от 3,7% до 179% | 👤18-75 лет | ⚡15 минут |
| 🏦Vivus | 💰до 300 000 ₸ | 📅до 30 дней | 📈от 0,01% | 📈от 3,72% до 179% | 👤от 18 лет | ⚡10 минут |
| 🏦Acredit | 💰до 300 000 ₸ | 📅до 30 дней | 📈от 0,01% | 📈от 3,7% до 179% | 👤18-75 лет | ⚡7 минут |
| 🏦CreditBar | 💰до 400 000 ₸ | 📅до 60 месяцев | 📈до 38% годовых | 📈до 46% | 👤18-75 лет | ⚡9 минут |
| 🏦Kviku | 💰до 170 000 ₸ | 📅до 45 дней | 📈от 0,01% | 📈от 3,7% до 179% | 👤от 18 лет | ⚡3 минуты |
| 🏦Лайм Кредит | 💰до 400 000 ₸ | 📅до 35 дней | 📈до 0,29% | 📈до 179% | 👤от 18 лет | ⚡5 минут |
| 🏦ZaimBee | 💰до 194 000 ₸ | 📅до 45 дней | 📈от 0,29% | 📈до 179% | 👤18-75 лет | ⚡10 минут |
Все площадки работают полностью онлайн. Ответ по вашей заявке приходит за считанные минуты: достаточно заполнить анкету. Из документов во всех случаях понадобится только удостоверение личности.
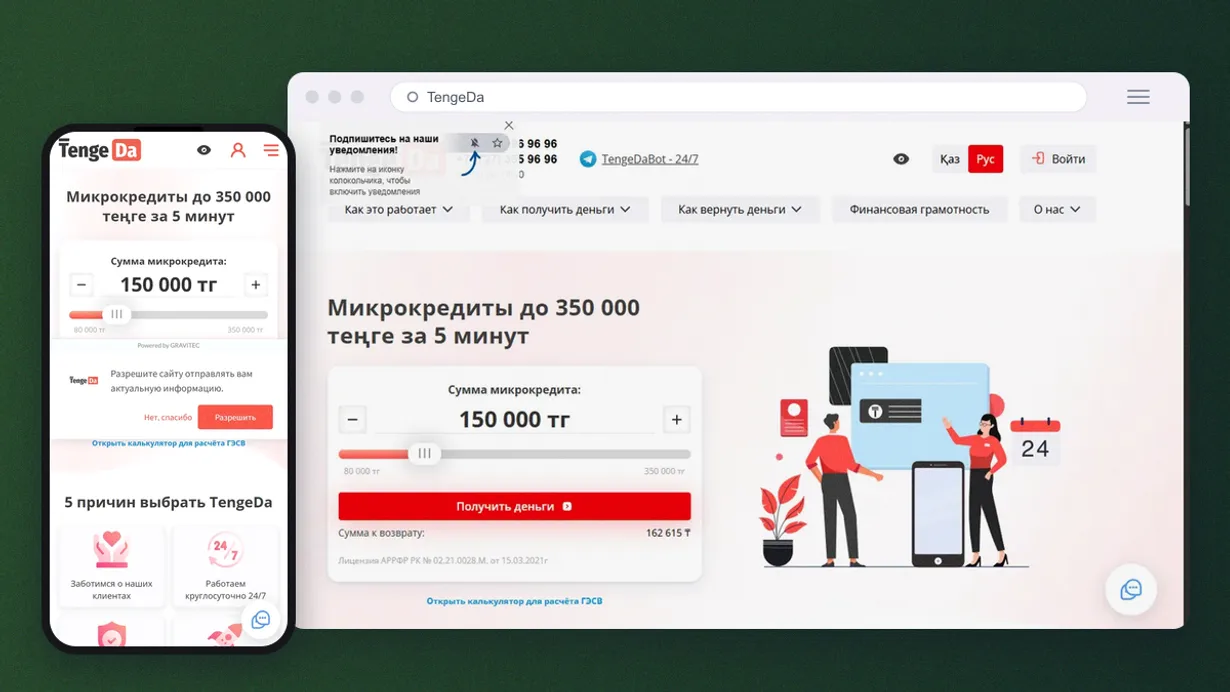
Сервис выдаёт до 350 000 тенге с возвратом в течение от 5 до 90 дней. Дневная ставка может доходить до 0,29%, ГЭСВ до 179%. Нижний порог по сумме 80 000 тенге. Решение по заявке приходит через 5 минут после отправки анкеты.
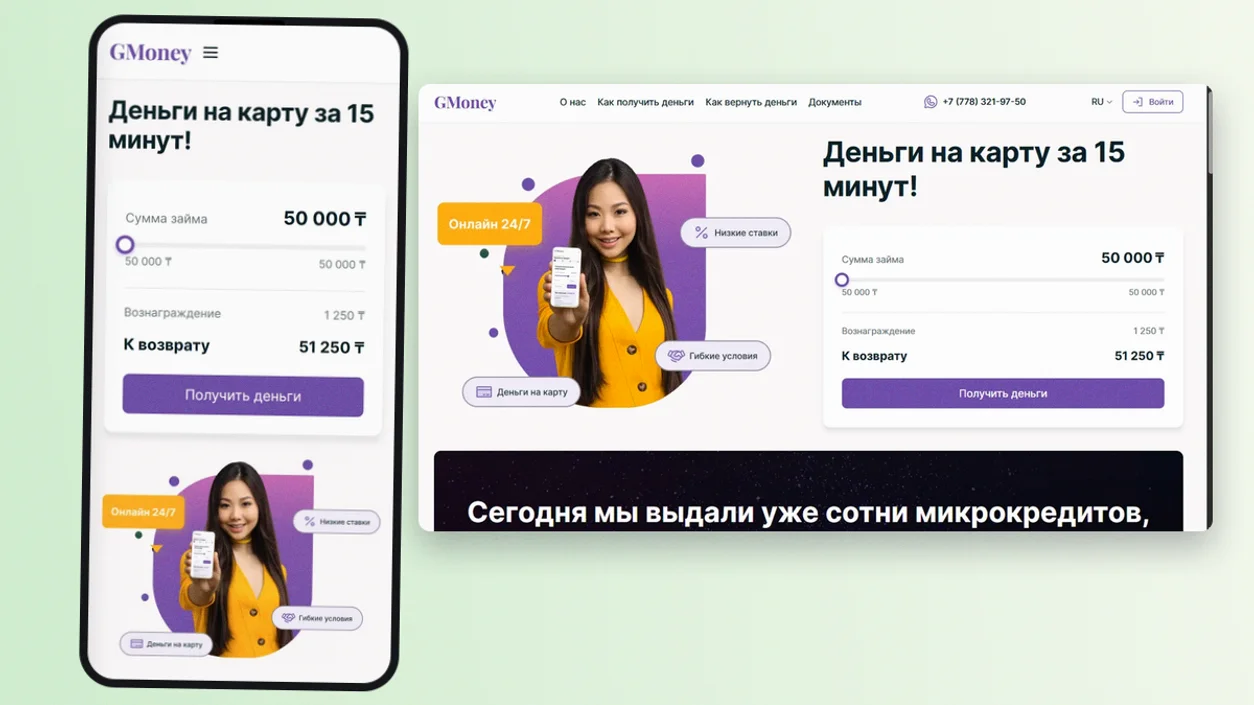
Здесь минимальный возрастной порог 18 лет. Предлагаемая сумма до 200 000 тенге, срок до 30 дней, ставка до 0,29% в день, ГЭСВ до 179%. Нижняя планка займа 20 000 тенге, минимальный срок 10 дней.
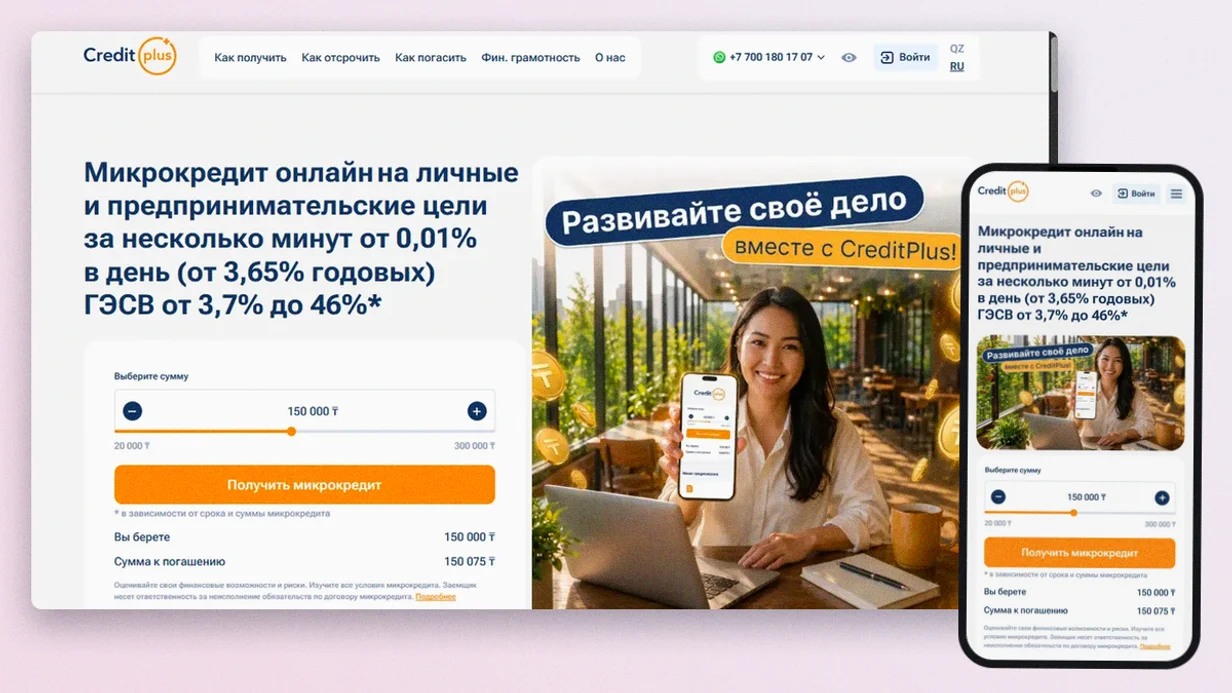
Лимит здесь 300 000 тенге на 30 дней. Стартовая ставка от 0,01% в сутки, а ГЭСВ в интервале от 3,7% до 46%. Решение приходит за 15 минут, минимум по сумме 20 000 тенге.
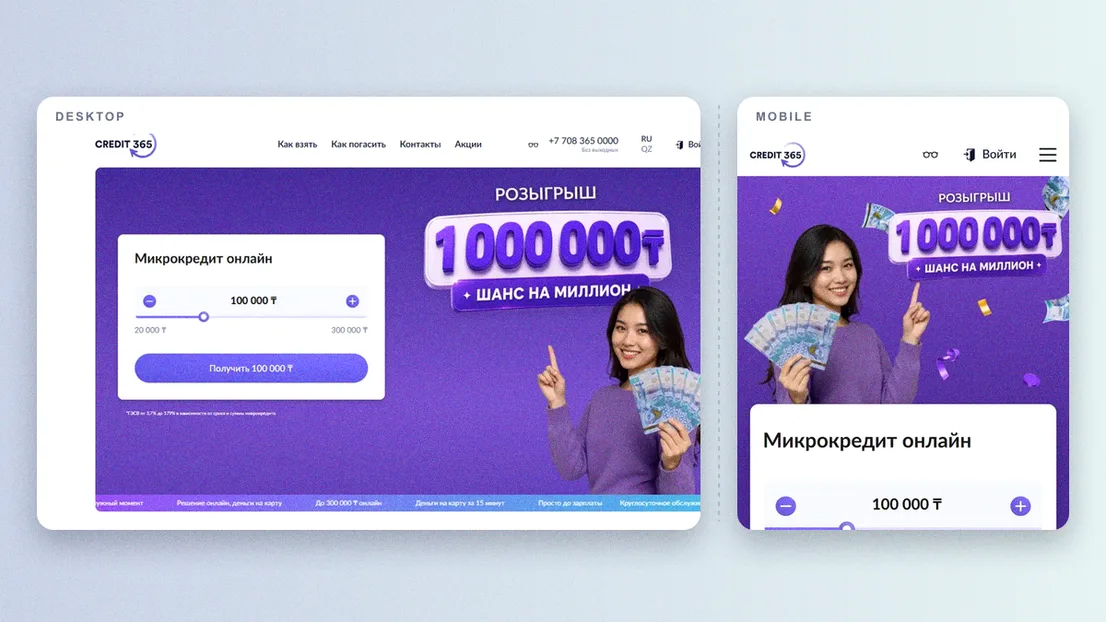
Сумма до 300 000 тенге, срок до 30 дней, ставка от 0,1% в день, ГЭСВ от 3,7% до 179%. Возрастные рамки от 18 до 75 лет, решение занимает до 15 минут.
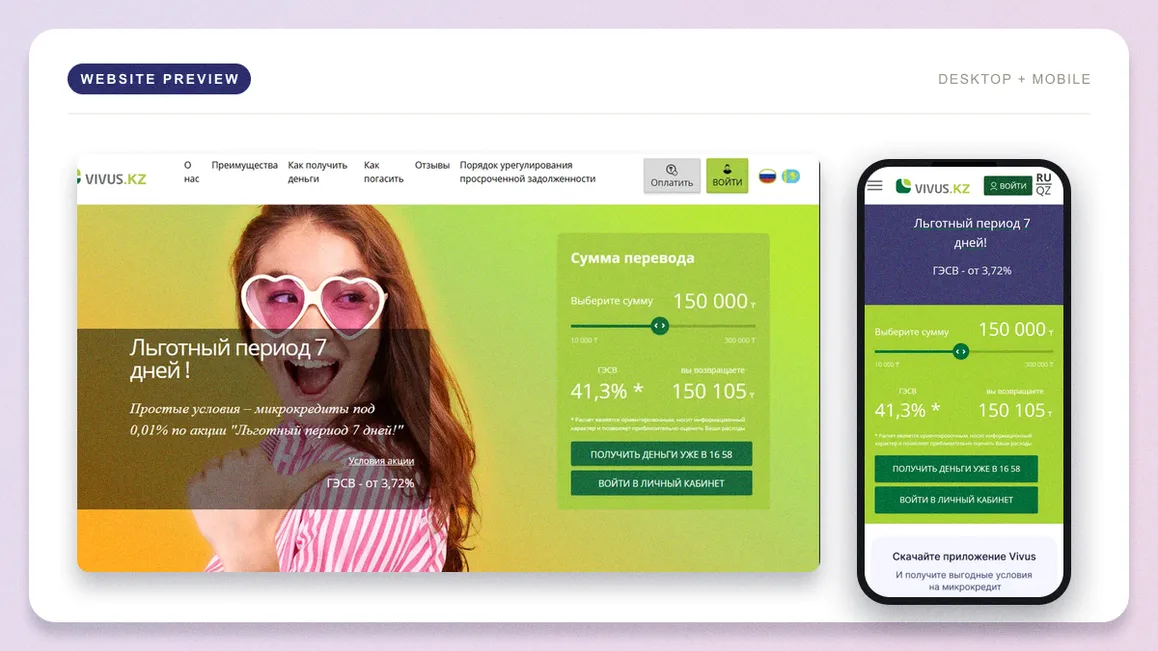
Сервис предлагает от 10 000 до 300 000 тенге на период до 30 дней. Суточная ставка стартует от 0,01%, ГЭСВ от 3,72% до 179%. Ответ по заявке приходит за 10 минут.
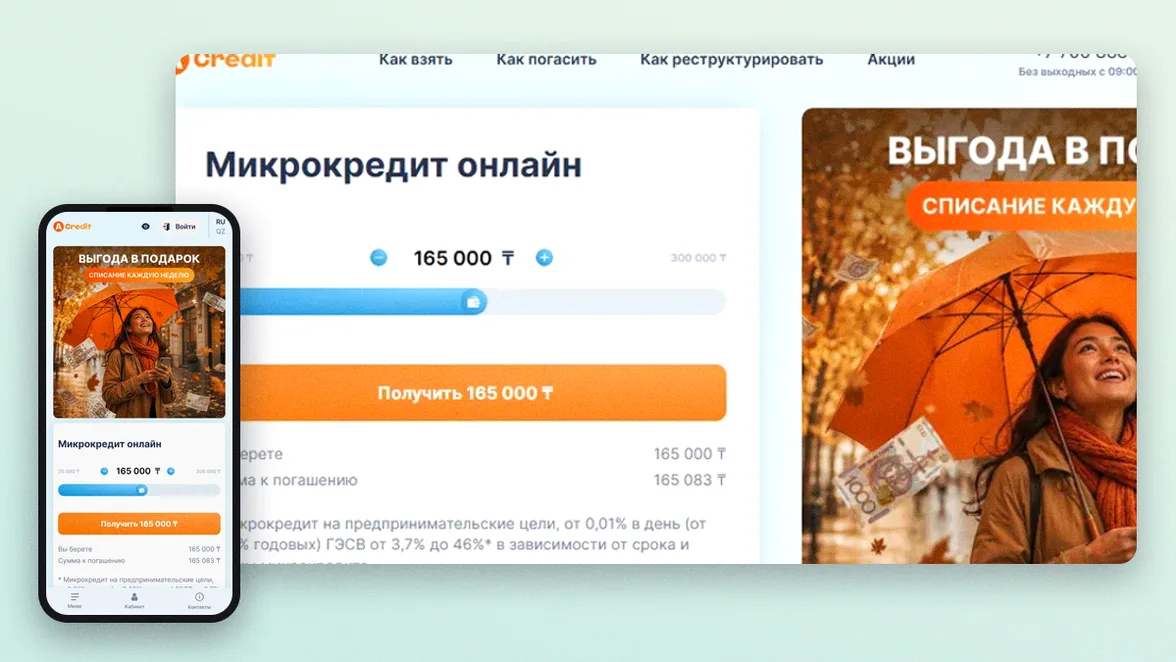
Даёт до 300 000 тенге на срок до 30 дней со ставкой от 0,01% и ГЭСВ от 3,7% до 179%. Ответ по заявке один из самых быстрых: 7 минут.
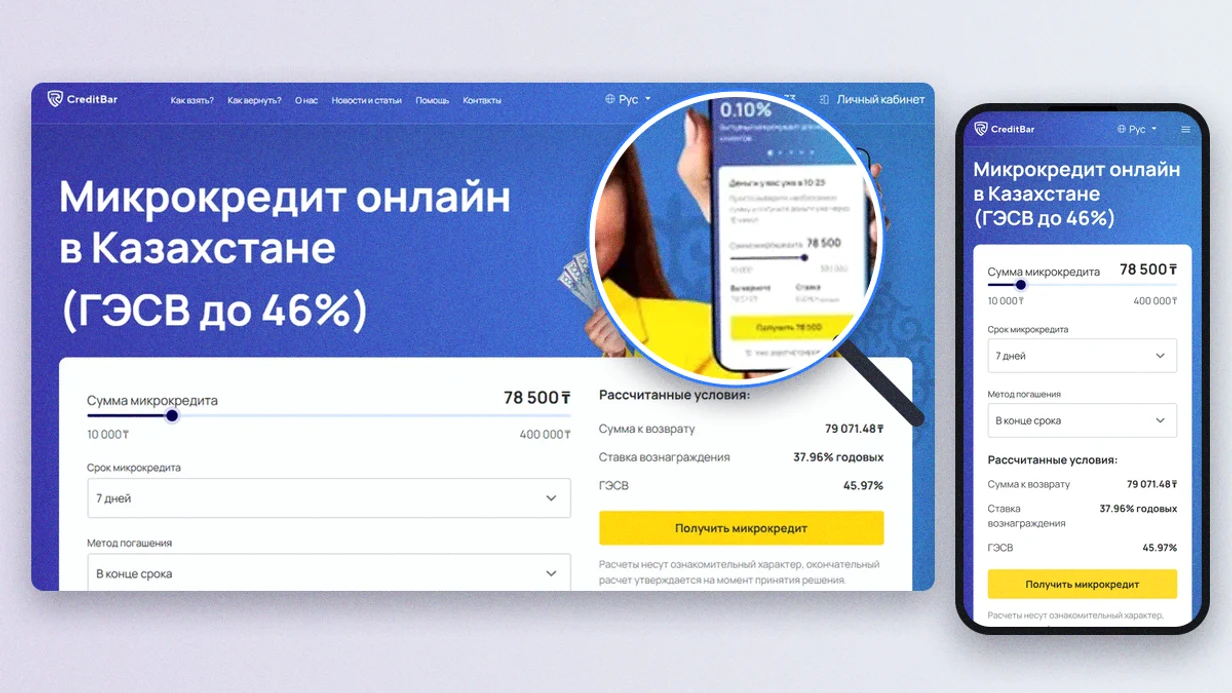
Этот продукт заметно отличается от остальных: сумма до 400 000 тенге, срок до 60 месяцев, ставка до 38% годовых, а ГЭСВ не превышает 46%. Минимальный срок 7 дней, максимальный 1825 дней.
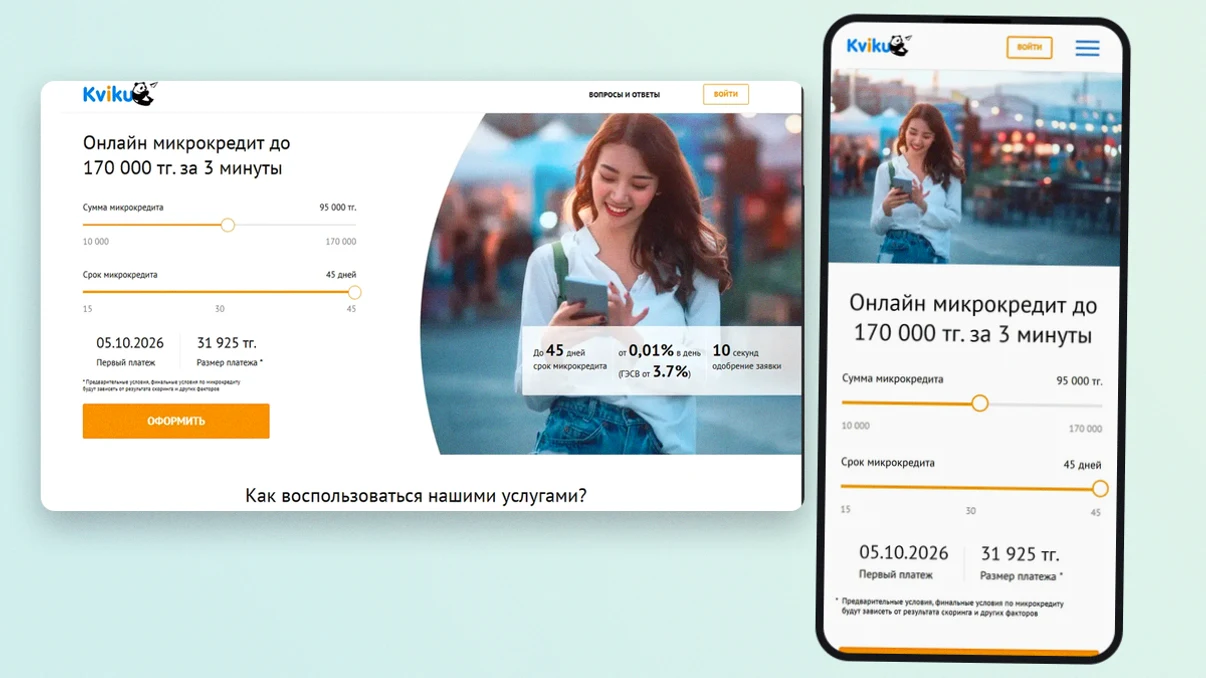
Здесь выдают до 170 000 тенге на срок до 45 дней со ставкой от 0,01% и ГЭСВ от 3,7% до 179%. Решение приходит за рекордные 3 минуты, минимальный период займа 15 дней.
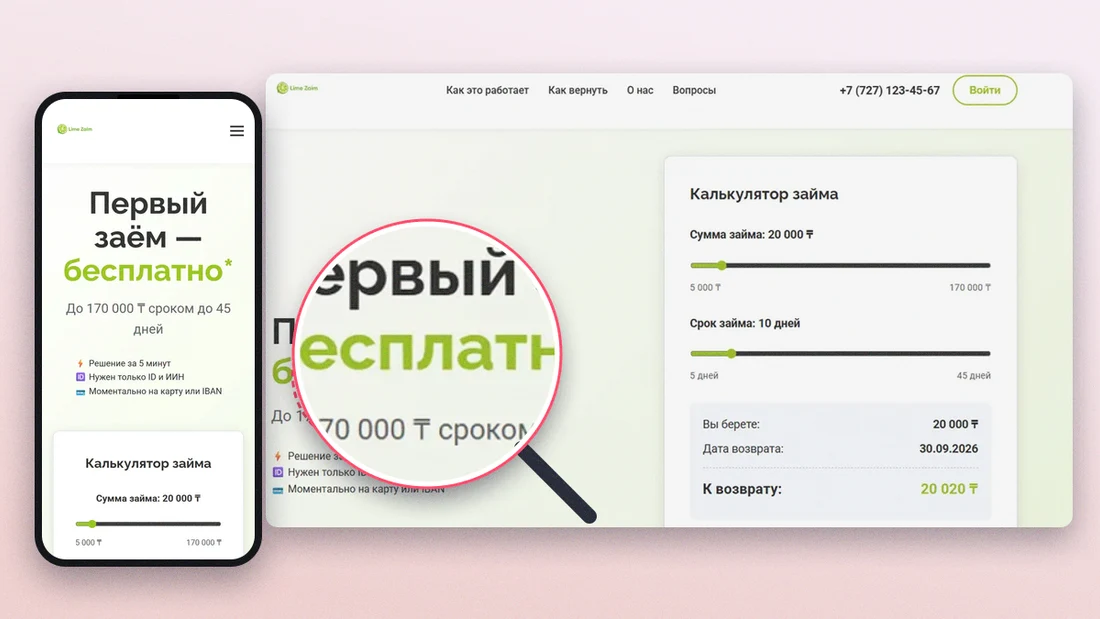
Предлагает до 400 000 тенге на 35 дней. Ставка до 0,29% в день, ГЭСВ до 179%. Работают с клиентами от 18 лет, решение за 5 минут.
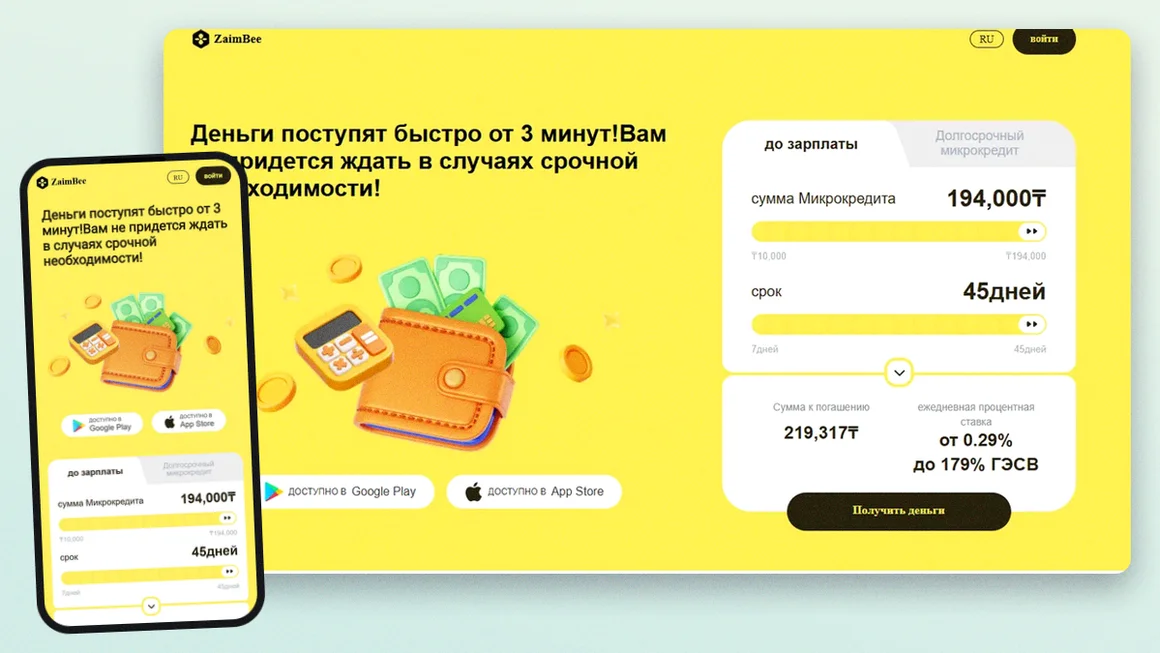
Сервис выдаёт до 194 000 тенге на период до 45 дней. Ставка стартует от 0,29% в день, ГЭСВ до 179%. Возрастные рамки от 18 до 75 лет, ответ за 10 минут.
Формулировка «займ без отказа» маркетинговый термин, описывающий упрощённую процедуру скоринга. На деле стопроцентной гарантии не даёт никто: решение формирует алгоритм, отталкиваясь от данных в заявке. Однако планка требований здесь действительно ниже, чем в банках.
Казахстанские МФО используют автоматизированные модели, которые анализируют не только кредитную историю, но и другие показатели: возраст, регион, историю предыдущих обращений в тот же сервис. Именно это делает микрокредит без отказа доступным тем, кому банки ранее отвечали отказом.
В основе лежит автоматический скоринг. Система за несколько минут проверяет удостоверение, ИИН и заполненную анкету, присваивая заявке итоговый балл. В расчёт идут возраст, регион проживания, история займов в этой конкретной компании и другие факторы.
Благодаря такому подходу одобрение получают и клиенты с испорченной кредитной историей, если остальные параметры соответствуют критериям сервиса. Поэтому микрокредит без отказа часто называют альтернативой банковскому кредитованию.
Скорость ответа у платформ из нашего списка от 3 до 15 минут. Это результат полностью автоматизированной проверки без участия оператора на первом этапе.
Банк перед одобрением тщательно изучает кредитную историю, доход, залог, запрашивает справки и тратит на это дни или недели. МФО идут по упрощённому пути: достаточно одного удостоверения и нескольких минут на заполнение анкеты. Решение, как правило, приходит за 15 минут, а деньги уходят на карту в тот же день.
Разрыв особенно ощутим для заёмщиков с прошлыми просрочками. Там, где банк с высокой вероятностью откажет, микрофинансовая организация может сказать «да», оценивая совокупность факторов, а не только кредитный рейтинг.
Суммы, сроки и ставки между разными МФО ощутимо различаются. Сравнение конкретных цифр из каталога брендов помогает выбрать вариант, который не разочарует после подписания договора.
Разброс по суммам у представленных организаций от 10 000 тенге (Vivus, Kviku, Лайм Кредит, ZaimBee) до 400 000 тенге (CreditBar, Лайм Кредит). Большинство игроков держат верхнюю планку в интервале от 300 000 до 400 000 тенге.
Сроки различаются сильнее. Стандарт для краткосрочных займов до 30 дней, но Kviku и ZaimBee дают до 45 дней, TengeDa до трёх месяцев, а CreditBar позволяет растянуть выплаты на пять лет. Такая вилка объясняется разными типами продуктов: «короткие деньги» до зарплаты и полноценное кредитование на годы.
Перед отправкой заявки стоит смотреть не только на максимум, но и на минимальный порог. У TengeDa, например, меньше 80 000 тенге взять нельзя, что выше, чем у многих конкурентов.
Дневные ставки у рассмотренных МФО стартуют от 0,01% (CreditPlus, Vivus, Acredit, Kviku) и доходят до 0,29% (TengeDa, GMoney, Лайм Кредит). У CreditBar ставка годовая до 38%. Показатель ГЭСВ у большинства ограничен 179%, это потолок, установленный регулятором для микрофинансового рынка.
Особняком стоят CreditPlus и CreditBar: верхняя граница ГЭСВ у них не превышает 46%, что связано с другой структурой продукта и расчётными условиями.
ГЭСВ более честный измеритель стоимости, чем номинальная ставка, потому что включает все сопутствующие платежи. При сравнении МФО стоит ориентироваться именно на него.
В полученных данных нет информации о промоакциях «первый займ под 0%» и промокодах для конкретных брендов. Актуальность таких предложений нужно проверять напрямую на сайте МФО или через справочную службу перед подачей заявки, потому что маркетинговые условия меняются часто.
Если беспроцентный период действует, он обычно касается новых клиентов и небольших сумм. Финальные цифры по ставке и переплате всегда отображаются в интерфейсе сервиса перед подписанием договора, ориентируйтесь на них.
Все рассмотренные МФО оформляют займ по удостоверению личности, а после одобрения переводят средства на карту. Это базовый сценарий. Информация о том, выдают ли конкретные компании наличные или отправляют переводы через альтернативные платёжные системы, в предоставленных данных не детализирована.
Уточнить, на карты каких банков идёт зачисление, лучше заранее на сайте выбранного сервиса. Деньги на счёт обычно поступают в течение нескольких минут или часов после того, как вы поставили электронную подпись под договором.
Требования у большинства МФО в Казахстане унифицированы и в первую очередь зависят от возраста заявителя.
Возрастные рамки у рассмотренных сервисов такие:
Гражданство и регистрация в Казахстане подтверждаются через удостоверение личности и ИИН при заполнении анкеты. Дополнительные требования к прописке или региону в источнике не зафиксированы.
Для подачи заявки во всех МФО из нашего списка необходим только один документ: удостоверение личности. Так записано в исходных данных по каждому бренду.
В процессе заполнения анкеты система попросит ИИН, контактный номер телефона и реквизиты карты для перевода денег. Справки о доходах и трудоустройстве в представленных материалах не указаны как обязательные.
Если заявитель попадает в возрастной диапазон выбранной МФО, корректно заполнил все поля и его удостоверение действительно, шансы на положительное решение выше. Скоринг смотрит на картину в целом, а не на один изолированный параметр.
Ошибки в анкете, особенно в ИИН или номере телефона, тормозят проверку или становятся причиной отказа. Поэтому перед отправкой стоит перепроверить каждое поле: опечатка в двух цифрах может стоить одобрения.
Кредитная история лишь один из факторов в скоринговой модели, и далеко не всегда решающий. Казахстанские МФО смотрят на заявителя шире, чем банки, поэтому микрокредит без отказа остаётся доступным и для людей с просрочками в прошлом.
Подать заявку в любую из рассмотренных МФО можно независимо от состояния кредитного рейтинга, отдельных запретов для «плохих» историй в исходных данных по брендам не зафиксировано. Алгоритм принимает во внимание множество показателей, а не только историю прошлых долгов.
Это не равно гарантии. Анкета всё равно пройдёт автоматическую проверку, и если система заметит недостоверность сведений или превышение допустимой долговой нагрузки, последует отказ даже при несерьёзных старых просрочках.
Перед отправкой заявки убедитесь, что все действующие займы в других МФО погашены или по ним нет текущей просрочки. Некоторые скоринговые модели проверяют активные обязательства прямо в момент рассмотрения.
Точные и подтверждаемые данные в анкете (телефон, место работы, доход) добавляют веса заявке. Несостыковки или явные несоответствия ведут к отказу гораздо чаще, чем сам факт прошлой просрочки.
Полезно также протестировать несколько МФО: у каждого сервиса свой алгоритм, и отказ в одном не означает отказ в другом.
Процесс оформления микрозайма без отказа онлайн у большинства рассмотренных платформ одинаков: от заполнения анкеты до получения денег проходит от нескольких минут до часа.
Прежде чем нажимать «отправить», сравните условия нескольких сервисов из каталога: сумму, срок, ставку и ГЭСВ. Калькулятор на сайте МФО покажет сумму к возврату при выбранных параметрах, это и есть реальная цена денег.
Такой предварительный расчёт даёт понимание итоговой переплаты ещё до подписания договора, а не после.
Анкета размещается на сайте МФО и запрашивает: данные удостоверения, ИИН, номер телефона и реквизиты карты для зачисления. В среднем на заполнение уходит от 5 до 10 минут.
Критически важно вводить актуальные и подлинные сведения, от этого зависят и скорость, и итоговый вердикт скоринга.
Как только анкета отправлена, система автоматически сверяет удостоверение и ИИН через доступные базы. У большинства сервисов этот этап обходится без участия живого оператора.
В некоторых случаях может понадобиться дополнительное подтверждение, например СМС-код или короткий звонок для верификации номера телефона.
Время ответа зависит от конкретной МФО: у Kviku это 3 минуты, у GMoney, CreditPlus и Credit365 до 15 минут. Уведомление приходит в личный кабинет или по СМС.
Если ответ положительный, система формирует договор с указанием точной суммы, срока и ставки. Изучите их перед тем, как ставить подпись.
Договор подписывается онлайн с помощью одноразового кода из СМС, он заменяет собственноручную подпись. Сразу после этого деньги переводятся на карту, которую вы указали в анкете.
Перед подтверждением обязательно прочитайте оферту: в ней зафиксированы все условия, от ставки и ГЭСВ до санкций за просрочку.
Когда средства нужны срочно, время ответа становится едва ли не главным критерием выбора МФО.
Среди рассмотренных сервисов скорость ответа распределилась так:
Разница объясняется степенью автоматизации скоринга в каждой компании. В любом случае большинство ответов приходит в течение получаса.
Заявки через сайты МФО принимаются круглосуточно: скоринг автоматический, оператор на этапе первичной обработки не участвует. Данных о том, работают ли колл-центры конкретных брендов ночью и в выходные, в источнике нет. Этот нюанс стоит уточнить самостоятельно, если подаёте заявку в нерабочее время.
Возврат долга неотъемлемая часть договора, и порядок погашения лучше изучить в личном кабинете ещё до подписания.
Базовый метод: перевод с банковской карты через личный кабинет или приложение МФО. Исчерпывающего списка всех способов (терминалы, платёжные системы, банковские переводы) для каждого бренда в предоставленных данных нет.
Перед оформлением загляните в личный кабинет конкретного сервиса и посмотрите, какие варианты оплаты доступны именно вам.
Досрочное закрытие долга сокращает переплату, потому что проценты начисляются за фактическое количество дней использования денег. Чем раньше вернёте, тем меньше итоговая сумма.
Есть ли штрафы за досрочный возврат, нужно смотреть в оферте выбранной МФО, в исходных данных такая информация по брендам не детализирована.
Если понимаете, что дата платежа под угрозой, свяжитесь с МФО через личный кабинет или справочную до наступления просрочки. Многие компании предлагают пролонгацию как альтернативу. Чем раньше обратитесь, тем ниже риск штрафных санкций.
Если же просто проигнорировать дату, последуют пени и негативная запись в кредитной истории. Это осложнит получение следующего займа и в этой МФО, и в других.
Пролонгация позволяет сдвинуть дату возврата на более поздний срок при условии, что вы обратились к кредитору вовремя.
Доступность и конкретные параметры пролонгации определяет каждая МФО самостоятельно. Как правило, возможность продления видна в личном кабинете заёмщика. Подробных условий по каждому бренду в исходных данных нет, уточняйте в личном кабинете или через справочную службу выбранной компании.
Главное правило: пролонгацию оформляют до наступления даты платежа, а не после. Тянуть не стоит.
Обычно продление стоит оплаты процентов за уже прошедший период пользования займом. Точный размер комиссии за пролонгацию в исходных данных не указан, он закреплён в индивидуальных условиях договора каждой компании.
Сама процедура, как правило, выполняется в пару кликов через личный кабинет. Повторно заполнять анкету не нужно.
Итоговая цена займа складывается не только из процентной ставки, но и из возможных дополнительных сборов, информацию о которых надо искать в оферте.
Перечень комиссий (за перевод, обслуживание счёта, смс-уведомления) по каждой из рассмотренных МФО в источнике не расписан. Наиболее содержательными ориентирами остаются ставка и ГЭСВ из сравнительной таблицы.
Перед подписанием договора изучите оферту конкретной компании: именно там фиксируются все применимые сборы.
Санкции за пропуск платежа прописаны в договоре каждой МФО отдельно. Конкретные цифры по брендам в предоставленных данных отсутствуют, ищите их в оферте или уточняйте у справочной службы до подачи заявки.
Регулятор ограничивает предельную стоимость микрозайма через ГЭСВ: до 179% у большинства и до 46% у CreditPlus и CreditBar. Это максимальная планка, в которую уже зашиты и проценты, и возможные штрафы.
Реальная стоимость это ГЭСВ, а не номинальная ставка. К примеру, ставка от 0,01% в день у Vivus или CreditPlus не расскажет всей правды, нужно смотреть на ГЭСВ, которая у этих компаний составляет от 3,7% до 3,72% и от 46% до 179% в зависимости от параметров займа.
Лучший способ увидеть итоговую сумму: воспользоваться калькулятором на сайте МФО. Он покажет цифру к возврату с учётом всех начислений по выбранным условиям.
Выражение «без отказа» указывает на упрощённый подход, а не на безоговорочное одобрение. Скоринговая модель всё равно отклоняет часть заявок.
Чаще всего отказ связан не с кредитной историей, а с проблемами в данных:
Перед подачей проверьте, что удостоверение не просрочено, а номер телефона действительно зарегистрирован на вас. Это снижает вероятность технического отказа.
Если одна МФО ответила отказом, подайте заявку в другую из каталога, критерии скоринга у всех разные. А вот повторная попытка в той же МФО сразу после отказа без устранения причины, как правило, результата не меняет.
Взвешенное решение требует трезвого взгляда на плюсы и минусы онлайн-микрозаймов.
Онлайн-займ означает передачу персональных данных через сайт МФО, поэтому проверка надёжности сервиса перед отправкой заявки не прихоть, а обязательный этап.
Убедитесь, что организация состоит в реестре микрофинансовых организаций Казахстана и имеет действующую лицензию. Данные можно проверить на сайте регулятора или через справочную службу.
Чтение оферты перед подписанием договора ещё один фильтр: так вы увидите, совпадают ли реальные условия с рекламными цифрами на главной странице.
Добросовестные МФО передают данные через защищённое соединение. Прежде чем вводить информацию, проверьте, что сайт использует HTTPS.
Никогда не сообщайте данные карты или коды подтверждения третьим лицам, которые звонят с предложением «помочь оформить займ». Легальные сервисы не запрашивают такую информацию вне защищённой формы на своём сайте.
Опыт заёмщиков, бравших микрокредит без отказа в разных МФО, неоднороден и сильно зависит от компании и конкретных обстоятельств.
Большинство хвалит скорость: анкета отнимает несколько минут, а через пару часов деньги уже на карте. Простоту пакета документов (удостоверение, без справок о доходах) тоже упоминают как плюс.
Кроме того, клиенты ценят шанс получить одобрение после банковского отказа, особенно когда речь о небольших суммах на малый срок.
В отрицательных отзывах чаще всего звучит недовольство высокой итоговой стоимостью займа при пролонгации или просрочке. Люди отмечают, что продление срока быстро наращивает сумму к возврату за счёт доначисления процентов.
Также встречаются жалобы на технические сбои при верификации данных, из-за которых заявка обрабатывается дольше обещанного.
Смотрите не только на максимальную сумму, но и на ГЭСВ, этот показатель говорит о реальной цене денег честнее, чем номинальная ставка. Разница между 46% и 179% в годовом выражении существенно меняет финальную переплату.
Если деньги нужны безотлагательно и есть риск отказа, экспертный подход подать заявки в несколько МФО из каталога одновременно. Скоринговые модели отличаются, и отрицательный ответ от одной компании никак не определяет результат в другой.
Перед тем как принять условия, прочитайте оферту от начала до конца. Особое внимание пунктам о пролонгации, штрафах за просрочку и досрочном погашении. Именно там часто скрываются детали, отсутствующие в рекламных блоках на главной странице.
И ещё: никогда не берите второй займ для покрытия первого, если у вас нет чёткого плана возврата обеих сумм. Такая практика увеличивает долговую нагрузку и резко повышает риск просрочки.
Если банк ответил отказом, оформите микрокредит в одной из МФО из нашего списка: TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит или ZaimBee. Эти организации применяют собственные скоринговые алгоритмы, которые оценивают не только банковскую кредитную историю, поэтому одобрение здесь более вероятно.
Полностью обойти проверку данных невозможно ни в одной из рассмотренных МФО: скоринговая система всегда анализирует анкету и удостоверение личности. Однако кредитная история не единственный и часто не главный критерий, так что заёмщики с прошлыми просрочками тоже могут рассчитывать на положительный ответ.
В большинстве случаев заявка обрабатывается автоматически, без участия оператора. Решение формирует скоринговая система за несколько минут. Дополнительный звонок может потребоваться только в отдельных ситуациях, когда нужна верификация данных.
Базовый вариант у всех рассмотренных сервисов: перевод на карту, реквизиты которой вы указали в анкете. Информацию об альтернативных способах выдачи (наличные, через платёжные системы) для каждого бренда стоит уточнять на официальном сайте или через справочную службу.
После наступления просрочки МФО начнёт начислять пеню в соответствии с договором, а информация о нарушении может отразиться в кредитной истории заёмщика. Конкретный размер штрафов прописан в оферте, изучите её до подписания.
Возможность получения нового займа при непогашенном старом зависит от политики конкретной МФО и результатов скоринга. Многие сервисы учитывают текущую задолженность при рассмотрении повторной заявки. Брать новый долг, не имея плана закрытия прежнего, рискованно: финансовая нагрузка растёт, а с ней и вероятность просрочки.
Нужно было закрыть ремонт в квартире. Одобрили быстро, деньги упали на карту без лишних звонков.
Брал на билеты и пару срочных покупок. По времени всё ок, только проверка заняла чуть дольше, чем ждал.
Зарплату задержали, пришлось перекрыть пару платежей. Условия понятные, перевод пришёл сразу.
Понадобились деньги на лечение мамы. Оформление без суеты, всё прошло спокойно и довольно быстро.
В целом нормально, выручили на неделю. Но решение ждал дольше, чем думал.
Нужна была сумма на учебу и дорогу в другой город. Одобрение пришло быстро, условия без сюрпризов.
Брала на замену холодильника и мелкие расходы. Удобно, что всё оформила онлайн и без лишних вопросов.
Выручило, когда нужно было срочно оплатить долг. Деньги пришли быстро, закрыть заявку получилось за пару минут.